Neden firma toplamı yetmez?
Ay sonunda kasaya bakıp "bu ay iyi geçti" demek kolaydır. Ama rent a car işinde kâr, araçların toplamından gelir ve her araç aynı işi yapmaz. Yeni alınmış ekonomik bir araç ayda yirmi gün kirada olabilir; yaşlı bir SUV ise ayın yarısını serviste, yarısını otoparkta geçirebilir. Toplam rakam iyi göründüğünde bu fark görünmez, çünkü iyi çalışan araçlar kötü çalışanları sessizce taşır.
Araç başına kârlılık üç kararın temelidir: hangi aracı satmalıyım, hangi sınıftan bir tane daha almalıyım ve fiyatımı nerede yanlış kurdum. Bu kararların hiçbiri toplam kasa rakamıyla doğru verilemez. Aşağıdaki yöntem kâğıt kalemle, Excel'de ya da bir programla uygulanabilir; önemli olan her aracın kendi hesabının ayrı tutulmasıdır.
Gelir tarafı: hangi rakamı sayacaksınız?
Bir aracın geliri, o araçla yapılan sözleşmelerin tutarıdır. Burada iki bakış birbirine karışır: nakit bakışı (kasaya ne zaman ne girdi) ve sözleşme bakışı (araç hangi değerde iş yaptı). Araç kârlılığı için sözleşme değerini kullanın; tahsilat gecikse bile araç o işi yapmıştır. Tahsil edilemeyen alacak ayrı bir sorundur ve cari takiple çözülür.
- Sözleşme tutarı: indirim düşülmüş, KDV hariç net rakam. KDV devlete aittir, kâr hesabına girmez.
- Uzatma kalemleri: aynı aracın uzatılan günleri o aracın gelirine eklenir.
- Ek ücretler: km aşımı, temizlik, adrese teslim gibi araçla doğrudan ilgili tahsilatlar.
- Depozito gelir değildir: yalnız kesinti yaptığınız kısım gelir sayılır, kalanı müşterinin parasıdır.
- Dövizli sözleşmeler: ya kendi para biriminde ayrı tutun ya da sözleşme günündeki kurla tek para birimine çevirin; farklı para birimlerini ham rakam olarak toplamayın.
Gider tarafı: doğrudan giderler ve pay edilen genel gider
Giderleri ikiye ayırın. Doğrudan giderler belli bir araca aittir; faturasında ya da makbuzunda plaka yazar. Genel giderler ise işletmenin tamamına aittir ve araçlara bir anahtarla paylaştırılır. Kârlılık hesabının doğruluğu, doğrudan giderlerin eksiksiz ve doğru araca yazılmasına bağlıdır.
- Periyodik bakım, yağ, fren, lastik ve akü değişimi.
- Trafik sigortası, kasko ve muayene ücreti.
- Motorlu taşıtlar vergisi ve araca ait harçlar.
- Kredi ya da finansal kiralamayla alındıysa o araca ait faiz ve finansman maliyeti.
- Yıkama, iç temizlik, teslim için yapılan yakıt ve yol masrafı.
- Kiracıdan tahsil edilemeyen onarım bedelleri ve kasko muafiyet farkları.
Genel giderler (ofis kirası, personel, muhasebe, yazılım, reklam) için en basit anahtar araç sayısıdır: aylık genel gideri araç sayısına bölersiniz. Daha adil bir anahtar dolu gün sayısıdır, çünkü çok çalışan araç ofisi ve personeli daha çok meşgul eder. Hangisini seçerseniz seçin, her ay aynı anahtarı kullanın ki aylar birbiriyle karşılaştırılabilsin.
Amortisman: görünmeyen en büyük gider
Küçük firmaların araç kârlılığını yanlış hesaplamasının en yaygın sebebi amortismanı unutmaktır. Araç her ay değer kaybeder; bu kayıp nakit çıkışı olmadığı için kasada görünmez, ama aracı sattığınız gün bir anda ortaya çıkar. Değer kaybını hesaba katmayan firma, aslında sermayesini tüketerek kâr ettiğini sanabilir.
Yönetim kararları için kullanacağınız ekonomik amortisman basittir: alış maliyeti eksi tahmini satış fiyatı, bölü aracı elde tutmayı planladığınız ay sayısı. Alış maliyetine aracın fiyatının yanında tescil, ilk donanım ve kiraya hazırlık masraflarını da ekleyin. Tahmini satış fiyatını ikinci el piyasasında aynı yaş ve kilometredeki araçlara bakarak ihtiyatlı tutun; iyimser bir satış fiyatı amortismanı olduğundan küçük gösterir.
Vergi için yapılan amortisman ayrı bir konudur; oranları ve süreleri mevzuata bağlıdır ve mali müşavirinizin işidir. Yönetim kararı verirken ekonomik amortismanı, muhasebe kaydında ise müşavirinizin hesapladığını kullanın. İkisinin farklı çıkması normaldir ve bir hata anlamına gelmez.
Örnek (rakamlar tamamen varsayımsaldır): bir aracın toplam alış maliyeti 1.200.000 ₺ ve iki yıl sonra 900.000 ₺'ye satılması bekleniyorsa, değer kaybı 300.000 ₺, aylık amortisman 12.500 ₺ olur. Bu araç her ay 12.500 ₺'lik kira gelirini yalnız değer kaybını karşılamak için kazanmak zorundadır; bakım, sigorta ve pay edilen genel gider bunun üstüne gelir.
Doluluk oranı ve başabaş gün sayısı
Doluluk oranı, aracın kirada geçirdiği gün sayısının dönemdeki toplam güne oranıdır. 30 günlük bir ayda 18 gün kirada kalan aracın doluluğu yüzde 60'tır. Serviste geçen günleri ayrıca not edin; düşük doluluğun sebebi talep değil, sık arıza olabilir.
Asıl işe yarayan rakam başabaş gün sayısıdır: aracın aylık toplam maliyeti (amortisman, doğrudan giderlerin aylık ortalaması ve genel gider payı) bölü ortalama günlük net kira. Aynı örnekte aylık toplam maliyet 20.000 ₺, ortalama günlük net kira 1.250 ₺ ise araç ayda 16 gün kirada kalmadan kâra geçmez. Bu aracın doluluğu yüzde 50 civarında seyrediyorsa ya fiyat ya araç sınıfı ya da pazarlama yanlıştır.
Ortalama günlük net kirayı liste fiyatından değil, gerçekleşen sözleşmelerden hesaplayın: dönemdeki net gelir bölü dolu gün. Liste fiyatınız ile gerçekleşen ortalama arasında büyük fark varsa indirimler, kampanyalar ve uzun kiralama tarifeleri beklediğinizden fazla fiyat kırıyor demektir.
Adım adım hesap
- Dönemi seçin. Tek ay yanıltıcı olabilir; çeyrek ya da yıl daha sağlıklıdır.
- Her aracın o dönemdeki sözleşme gelirini KDV hariç toplayın, depozitoyu dışarıda bırakın.
- Araca ait doğrudan giderleri toplayın.
- Dönemin amortisman payını ekleyin: aylık amortisman çarpı ay sayısı.
- Genel gideri seçtiğiniz anahtarla paylaştırıp ekleyin.
- Gelirden tüm giderleri çıkarın; kalan rakam aracın gerçek net kârıdır.
- Yanına dolu gün, doluluk oranı ve başabaş gün sayısını yazın, araçları net kâra göre sıralayın.
Sonucu nasıl okumalı?
Hesabı yaptıktan sonra araçlarınız genellikle üç gruba ayrılır. Birinci grup, doluluğu başabaşın rahatça üstünde olan ve net kâr üreten araçlardır; bunlar filonun omurgasıdır ve aynı sınıftan yeni alımın ilk adayıdır. İkinci grup, sınırda duran araçlardır; fiyat, tarife ya da pazarlamadaki küçük bir düzeltme onları kâra geçirebilir. Üçüncü grup ise gelirinin büyük kısmı bakım ve değer kaybına giden araçlardır; bunlar için satış zamanını planlamak gerekir.
Bir aracı tek bir dönemin sonucuyla yargılamayın. Büyük bir bakım ya da lastik değişimi o ayı zarara sokabilir ama yılın geri kalanında araç iyi çalışabilir. Bu yüzden çeyrek ve yıl bazında bakmak, tek tek aylara bakmaktan daha güvenilirdir. Aynı sınıftaki araçları birbiriyle karşılaştırmak da işe yarar: aynı model ve yaştaki iki araçtan biri belirgin şekilde geride kalıyorsa sebep genellikle araca özgüdür (sık arıza, kötü kondisyon, eksik donanım).
- Fiyatı düzeltin: gerçekleşen günlük ortalama başabaşın altındaysa indirim politikanızı gözden geçirin.
- Doluluğu artırın: aracı daha fazla kanalda görünür kılın ya da talebin yüksek olduğu şubeye taşıyın.
- Gideri düşürün: bakım aralıklarını, lastik tercihini ve sigorta tekliflerini karşılaştırın.
- Aracı değiştirin: hiçbiri işe yaramıyorsa aracı satıp talebin olduğu sınıftan bir araç alın.
Sık yapılan hatalar
- Depozitoyu gelir saymak: kâr şişer, iade günü kasa açık verir.
- Bakım faturasını firma gideri yazıp araca bağlamamak: yaşlı araç olduğundan kârlı görünür.
- Amortismanı atlamak: araç satılana kadar her şey iyi görünür, satış günü gerçek ortaya çıkar.
- Tek ayla karar vermek: sezon ayı her aracı kârlı, kış ayı her aracı zararlı gösterir.
- Nakit ile sözleşme değerini karıştırmak: peşin alınan uzun kiralama o ayı şişirir, sonraki ayları boş gösterir.
- KDV dahil rakamla hesaplamak: kâr olduğundan büyük görünür.
Rakamları elle toplamak yerine
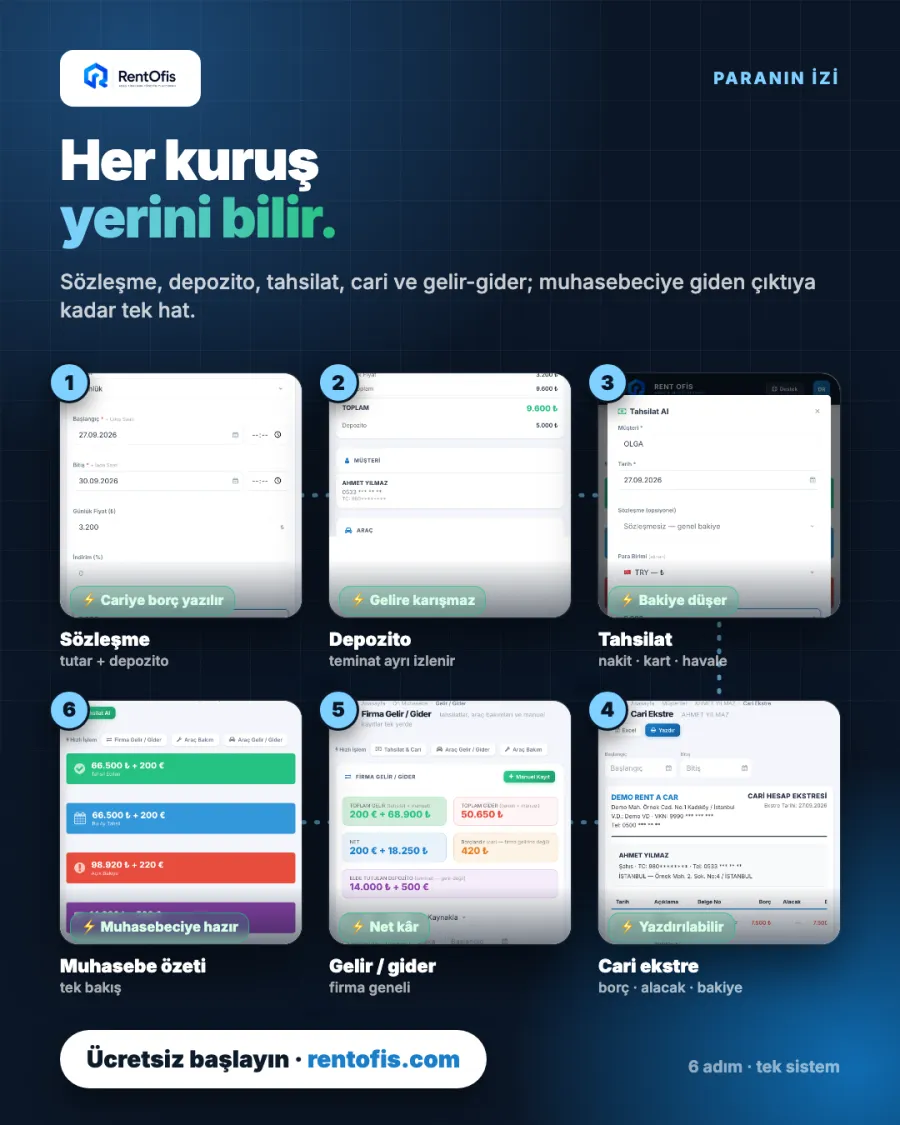
Bu hesabın en zahmetli kısmı gelir ve doğrudan gider rakamlarını araç araç bir araya getirmektir. Rentofis'te Araçlar → Araç Gelir/Gider ekranı seçtiğiniz dönemde (son 1 ay, çeyrek, yıl ya da tümü) her aracın sözleşme gelirini, bakım giderini, net kârını ve dolu gün sayısını gösterir. Araç bakım defterine girdiğiniz her kayıt hem firma giderine hem o aracın giderine yazılır; dövizli sözleşmeler kendi para biriminde ayrı gösterilir. Pano da filonun genel doluluk oranını her gün önünüze getirir.
Bu ekranın kasa rakamıyla aynı çıkmaması hata değildir: kasa nakit bazlı, araç geliri sözleşme değeri bazlıdır. Amortisman ve genel gider payı bu ekranda yer almaz; onları yukarıdaki yöntemle kendi tablonuzda ekleyerek her aracın gerçek net kârına ulaşırsınız.
Sık sorulan sorular
Araç kârlılığında KDV'yi nasıl ele almalıyım?
KDV hariç rakamlarla çalışın. Tahsil ettiğiniz KDV size ait değildir; gider tarafında indirilebilen KDV de maliyet sayılmaz. Emin olmadığınız kalemi mali müşavirinize sorun.
Hangi doluluk oranı iyi sayılır?
Tek bir doğru oran yoktur; bölgeye, sezona ve fiyat seviyesine göre değişir. Kendi aracınız için doğru soru, doluluğun başabaş gün sayısının ne kadar üstünde olduğudur.
Zarar eden aracı hemen satmalı mıyım?
Önce sebebine bakın: yanlış fiyat, yanlış sınıf, sık arıza ya da düşük sezon. Fiyat veya pazarlamayla düzelmeyen ve bakım gideri sürekli artan araç için satış zamanını ikinci el piyasasına göre planlayın.
Hangi aracınız kazandırıyor, görün
Rentofis araç bazında gelir, bakım gideri, net kâr ve dolu günü kendiliğinden toplar. Ücretsiz demo hesabıyla deneyin.
Ücretsiz Demo Oluştur